
千亿之后,短剧的生意开始变了
(图源:《大明王朝 1566》)
文:李浩 编辑:经纬 1,000 集短剧已经不够看的时代,各家短剧平台究竟赚多少钱,却成了“房间里的大象”。
10 月 27 日,抖音集团副总裁李亮回应网络传闻时表示,腾讯短剧、短视频业务的增长速度远超抖音和红果。同日,红果短剧公开否认了“年化收入逼近 400 亿元”、“全年营收 420 亿至 450 亿元”等传闻。
红果还表示,大部分收入用于创作者分账、版权保底和内容扶持。
行业到今天,已经完成了从小众到成熟的转变,观众变多蛋糕也变得更大。当然,做蛋糕和分蛋糕是两回事,短剧也从来不只是平台的生意。
一部作品从 IP 授权、剧本开发、拍摄制作,到发行推广、平台分发和广告变现,背后涉及版权方、制作公司、承制团队、发行商和营销机构。平台有平台的收入,制作方有制作方的账本。
各环节各切走多少份额,此中矛盾,不能永远靠行业增量来隐藏。
当然,新的增量也不仅局限在国内。国家广电总局相关报告预计,2026 年海外微短剧市场规模将超过 60 亿美元。对中国短剧公司而言,出海既是新的机会,也意味着要重新计算本土化、获客和商业化成本。
国内要算清分账,海外要算清投入产出。短剧的下一轮竞争,也终将从“增长”转向盈利。
短剧没那么好做了
短剧已经不是一个小生意了。
国家广播电视总局在今年 9 月的国新办新闻发布会上披露,2025 年全国微短剧市场规模突破 1,000 亿元。DataEye 研究院预计,2026 年中国微短剧、AI剧和漫剧市场规模将超过 1,210 亿元,其中AI剧漫剧超过 400 亿元。
不过世上没有永远的飞速增长。
DataEye 估算,2024 年至 2025 年,微短剧及漫剧市场规模从 505 亿元增长至 1,000 亿元,几乎翻了一倍。但到了 2026 年,预计规模增加至 1,210 亿元,增速已经回落至约 21%。其中,免费微短剧市场规模预计为 573 亿元,同比增长仅 8%,而 2025 年这一口径的增速还达到 113%。
而从用户规模来看,短剧行业已站在百尺竿头,但更进一步并不容易。
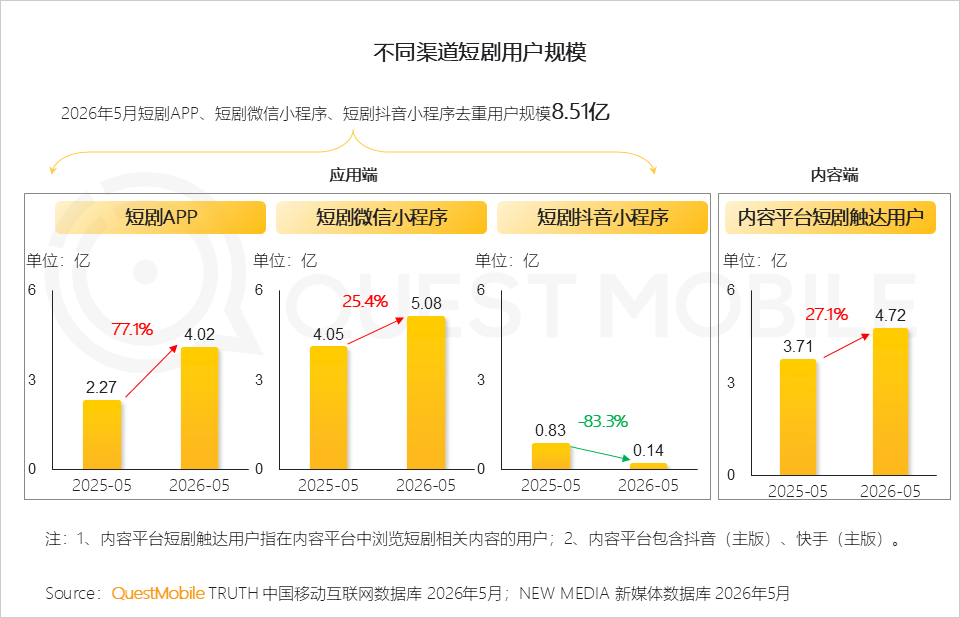
根据 QuestMobile 数据显示,截至 2026 年 5 月短剧行业去重用户规模达到 8.51 亿,占网民总数的 66.7%。短剧已经不再需要向市场证明自己是一种新的娱乐方式。
但是在如此规模下,指望现在还没看短剧用户为行业带来增量,其潜力已然有限。
所以说,当下平台的主攻方向是,如何让用户每天的娱乐时间多分给短剧一点。
以腾讯为例,微信庞大的用户基础,确实为腾讯提供了一个不需要从零开始的新入口。 QuestMobile 数据显示,绿泡泡短剧小程序 2026 年 8 月月活达到 1.43 亿,10 月首周周活达到 8968 万,较上月同期增长 44.1%。
然而,流量入口增加,并不意味着好内容也会随之增加。
DataEye 统计,2026年上半年,国内真人微短剧参投新剧达到 16.3 万部。其中,84% 的作品热力值低于 100 万,超过 1,000 万的仅约占 1%。
虽然热力值并不等同于实际播放量或盈利,但如此悬殊的分布,已经说明在 AI 批量注水的时代,真正稀缺的仍是能够获得足够关注的作品。
而在行业红利消退后,争抢、扶持、孵化优秀创作者将是平台们下一步的战略方向。
所以,在长视频和短视频时代上演了两次的故事,也将在短剧时代继续重播。
千万分账背后,谁在赚钱?
而找人是要花钱的,尤其是优秀创作者们。
今年5月,抖音集团短剧版权中心宣布,将自然流量场景下真人短剧的 IAP 分成比例从 70% 提高至 80%,同时增加免费广告模式下的内容预算。
微信在 10 月 16 日启动第四季度微短剧激励活动,参与绿泡泡联合发行的优质新剧,符合条件最高可以获得 90% 的现金分成,外加 10% 的广告金配赠。
平台愿意提高分账,证明了行业从粗放增长到量质并举的转型。
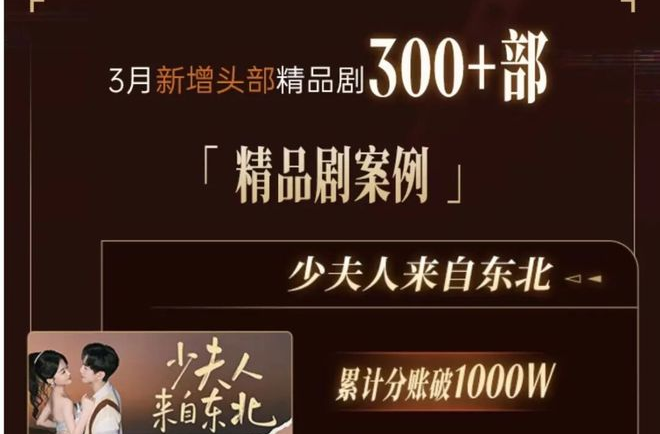
抖音集团短剧版权中心公布的 2026 年 3 月分账报告显示,当月有 200 余部真人短剧单月分账超过 100 万元,其中两部超过 800 万元,另有 10 家版权方单月分账超过 3000 万元。
(图源:抖音集团短剧版权中心)
其中,《少夫人来自东北》累计分账突破 1000 万元,《曼陀罗》仅 3 月就分到了超过 700 万元。对于不少传统影视制作公司而言,这已经是一笔颇为可观的收入。
然而对于制作方来说,分账毕竟只是营收。制作成本、版权费用和推广开支扣除后剩下的才是利润。
更重要的是,200 余部百万分账作品背后,是庞大的短剧总基数。DataEye 统计,2026 年 3 月,抖音端原生新增在播真人短剧约 1.2 万部。截至 3 月底,2024 年以来累计在播数量已经达到 12.26 万部。3 月新增作品中,播放量破亿的只有 92 部,占比仅约 0.76%。
马太效应是商业世界的铁律。随着行业拥抱 AI 加入,这个规律则显得更加残酷。
DataEye 研究院发布的《2026 上半年 AI 剧漫剧数据报告》显示,仅抖音端上半年就新增 22.19 万部 AI 剧、漫剧。但是,播放量破亿的只有 1055 部,占比 0.48%。而根据 DataEye 估算的 5000 万播放量粗略盈亏平衡参考线,达到门槛的作品也只有 2886 部,占比仅 1.3%。
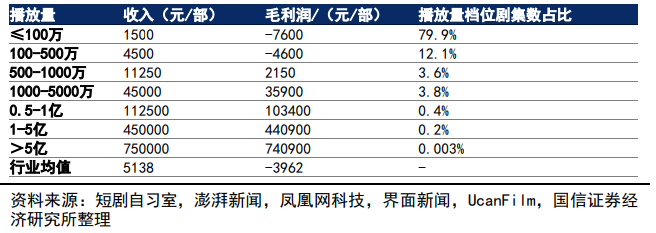
无独有偶,10 月 25 日国信证券测算,按照单部成本 9,100 元、每万次播放结算 15 元计算,一部AI短剧大约需要 607 万次播放才能覆盖制作成本。
AI 可以让拍剧变得更快,却没办法保证拍出来的剧有人看。
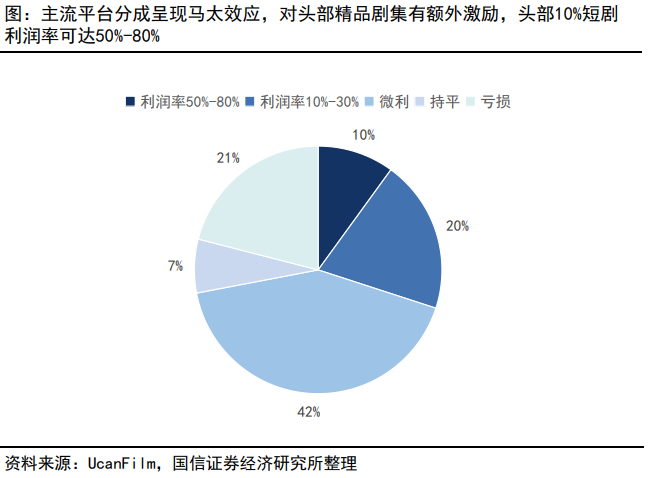
于是,短剧行业出现了颇为有趣的局面。平台不断提高分账,内容生产成本越来越低,优秀作品能够创造千万级收入,普通作品却可能连最基本的播放量都难以保证。
对于已经具备稳定制作能力的中国公司而言,与其始终围绕国内几个头部平台争夺流量,把作品卖到海外,或许能够打开另一笔收入。
短剧出海,钱不在下载量里
如果说国内短剧已经到了争夺用户时间的阶段,那么海外市场,似乎还有大把的钱可以赚。
新加坡研究机构 Media Partners Asia(MPA)在今年 8 月发布的报告中预计,2026 年中国以外的全球微短剧市场规模将达到 36 亿美元,较 2025 年增长 33%,尚处于商业验证阶段;而行业在 2031 年有望扩张到 95 亿美元。
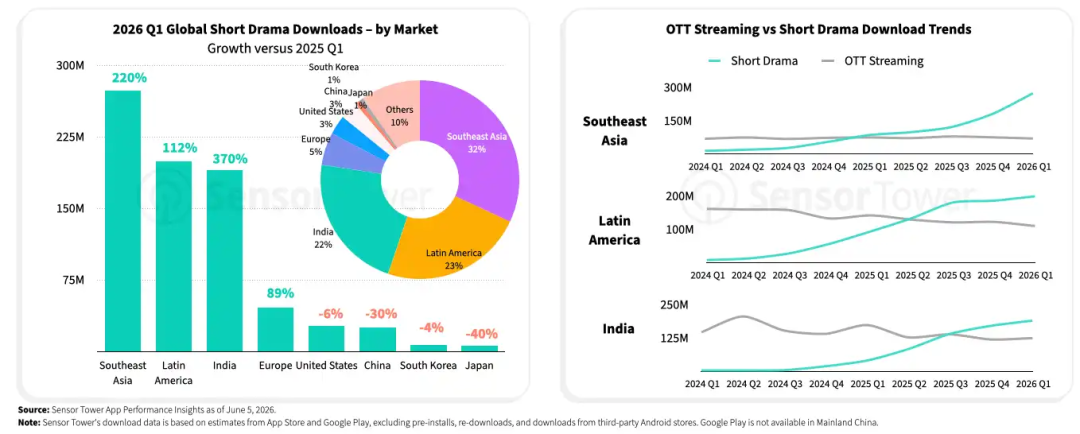
(世界主要地区短剧下载量情况,图源:Sensor Tower)
美国互联网数据分析公司 Sensor Tower发布的数据显示,今年第一季度,全球短剧App下载量超过8.5亿次,同比增长140%。其中,东南亚、拉美和印度贡献了77%的下载量。
但是,市场在各个阶段有各个阶段的问题。短剧 App 的应用内购收入达到 7.5 亿美元,仅增长约 20%。
根据国家广电总局发展研究中心发布的《中国—东盟微短剧国际传播发展报告》,2026年前三季度,东盟国家贡献了全球 31.46% 的短剧 App下载量,内购收入占比却只有 8.98%。尤其是印尼、菲律宾、越南等国用户付费意愿较差,短剧消费主要以免费模式为主。
但是,以印尼为例,当地观众反而非常喜欢短剧。
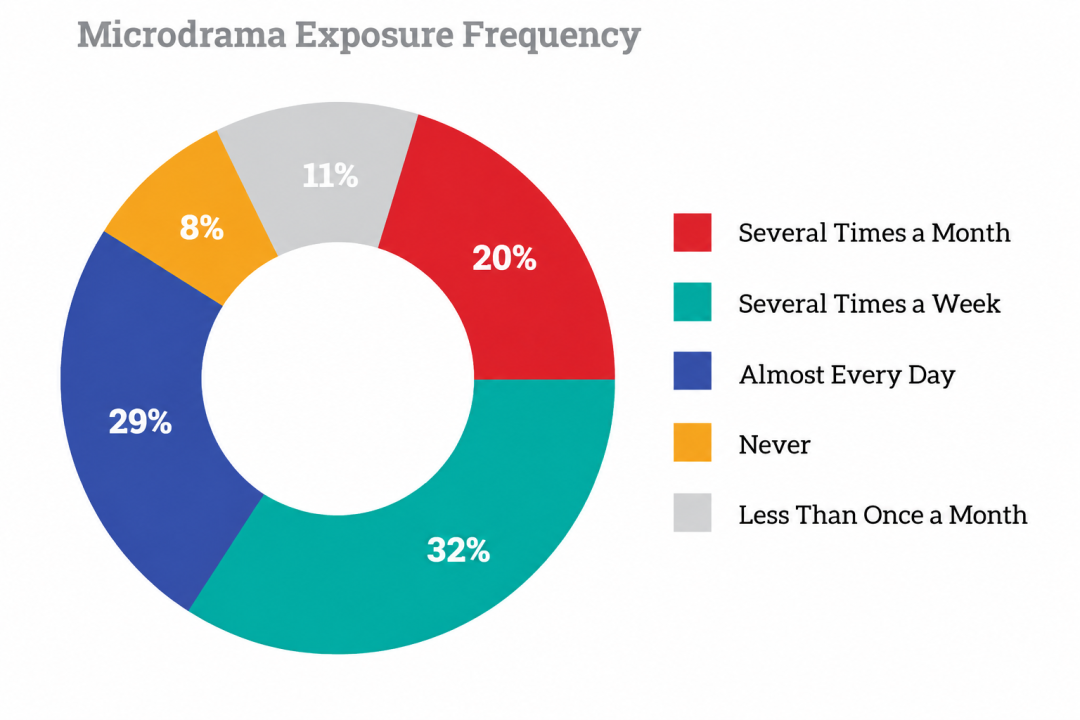
(印尼年轻人观看短剧频率,图源:《Indonesia Millennial & Gen Z Report 2026》,IDN Research Institute)
今年前三季度,当地短剧 App 下载量达到 4.11 亿次,占整个东盟市场的 56.77%。印尼本土研究机构 IDN Research Institute 开展的一项调查显示,在 2025 年 2 月至 4 月接受调查的 1,500 名千禧一代和 Z 世代受访者中,29% 几乎每天观看微短剧,另有 32% 每周观看数次。
叫好和叫座本就是两件事,更何况,中国公司在海外也不是没有对手。
印尼财经媒体 Katadata 今年 8 月的调查报道显示,当地媒体集团 IDN Media 早在 2025 年 3 月就在自有 App 中推出微短剧服务 NONTON;拥有流媒体平台 Vidio 的 Emtek 集团也在同年 5 月进入短剧市场;到了今年 5 月,印尼 MNC 集团又推出独立短剧 App V+Short。
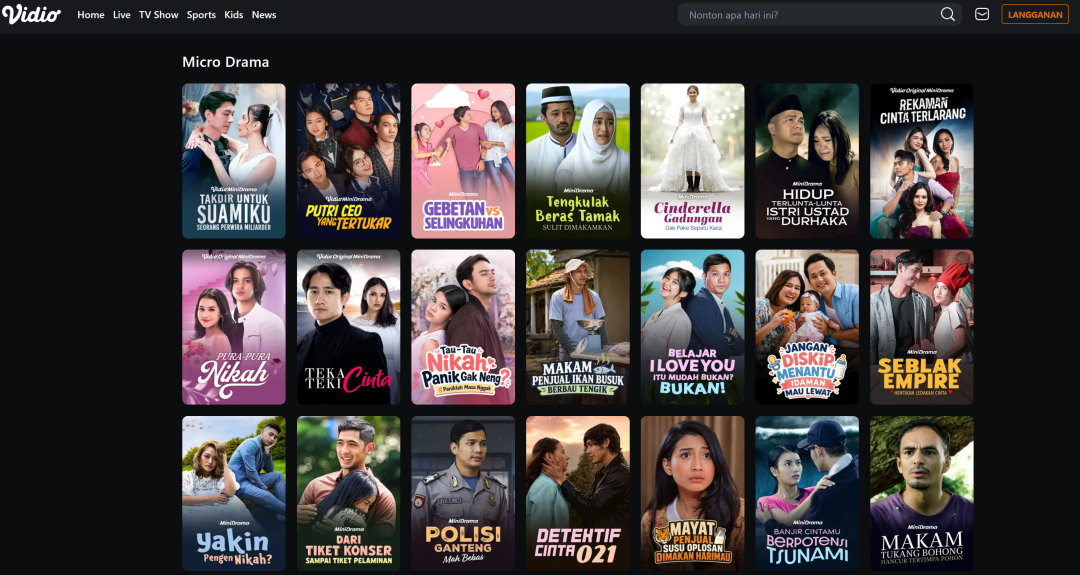
(印尼短剧,图源:Vidio)
印尼当地企业有自己的内容版权、艺人资源和发行渠道,并且已经开始把原有电视剧改编成竖屏短剧。中国公司可以凭借成熟的制作经验抢先进入市场,当地影视集团自然也可以利用现成的资源参与竞争。
因此,短剧出海的机会已经不局限于独立 App。
版权授权、译制发行、当地合拍,甚至与电信运营商捆绑销售,都可能成为新的收入来源。《中国—东盟微短剧国际传播发展报告》数据显示,截至今年 9 月底,仅面向东盟本土语言的中国短剧社交媒体频道就超过 1,000 个,在 YouTube、Facebook 和 TikTok 上累计获得近 592 亿次浏览。
但国内制作方也需要重新考虑自己在海外产业链中的位置。只负责提供剧集,可能获得一笔版权收入;参与发行和用户运营,则有机会分享更多商业收益,但也必须承担当地推广和经营成本。
海外短剧市场的确还在增长,但中国公司已经不能只靠把国内的剧翻译一遍,就坐等海外用户付钱,尤其是尚未形成付费习惯的国家的用户。
短剧已经证明了自己能够吸引用户,也证明了这种内容形式具备商业价值。接下来,随着技术继续降低制作成本、平台不断完善分发和变现模式,行业还有机会形成更多成熟的商业模式。
热闹过后,短剧终究还是要回到内容本身。谁能持续做出用户愿意看的作品,谁就更有机会在下一阶段走得更远。